
Leilão de imóveis, financiamento e consórcios têm diferença, veja quais são!
Sabemos que os imóveis são bens completamente desejáveis, pois fazem parte dos planos de vida, sonhos e objetivos da maior parte das pessoas.
No entanto, os valores, na maioria das vezes, são altos e consideráveis, fazendo que existam formas de pagamento flexíveis e variáveis.
A partir disso, podemos considerar o financiamento, o consórcio e o leilão de imóveis para adquirir esses bens materiais.
Alguns quesitos como diferenças nos valores das parcelas, a taxa de juros e o tempo disponibilizado para quitar a dívida, desperta muita curiosidade dos interessados.
Dessa forma, recomenda-se conhecer as principais características de cada modelo e, assim, consiga definir qual melhor se encaixa ao seu padrão.
Te ajudaremos nessa empreitada e mostraremos as particularidades de cada modalidade, para que a escolha seja assertiva.
Ficou interessado e quer saber mais? Então fique aqui e continue a leitura!
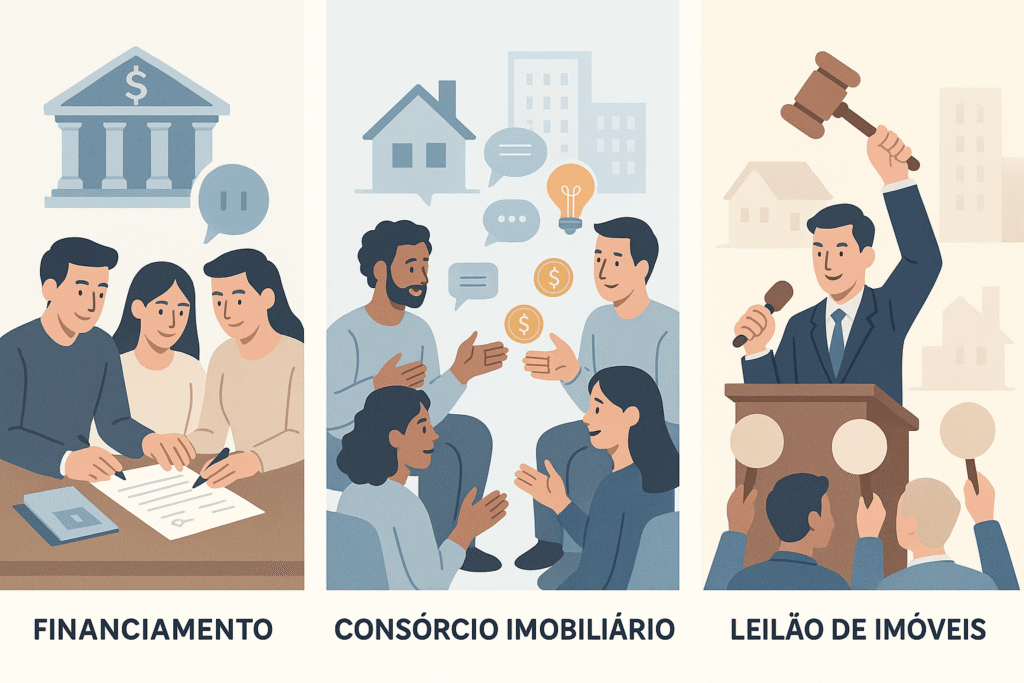
Financiamento
Financiamentos é uma negociação realizada com um banco ou outra instituição financeira, a fim de adquirir o bem imediatamente, sem esperar um tempo ou a conclusão de quitação das parcelas.
Geralmente as compras nessa modalidade, exigem uma quantia mínima de entrada.
No caso de imóveis, é preciso ter pelo menos 20% do valor total da compra para dar de entrada.
Para muitas pessoas é inviável dar toda essa quantia de entrada, seja por ainda não estarem com dinheiro em mãos ou, até mesmo, não possuir um planejamento financeiro organizado.
Nesse viés, o financiamento pode não ser favorável para uma parcela da população.
No entanto, para outras pessoas, o financiamento pode ser extremamente benéfico, do ponto de vista de que é uma forma de empréstimo.
É entendido como um tipo de concessão, pois atua como se fosse uma dívida com juros que você irá pagar ao longo de um tempo.
Vale frisar que se o nome do interessado em financiamento estiver inadimplente, será muito mais difícil conseguir boas taxas para financiar o imóvel ou quaisquer outro bem.
Os juros de financiamento oscilam de acordo com o cenário econômico do país. Por exemplo, atualmente, a taxa Selic (Sistema Especial de Liquidação e Custódia), que é a taxa de juros do Brasil, variou menos 2,75% ao ano.
Dessa forma, interfere para que todas as taxas exercidas e aplicadas no mercado caíssem e tornassem viável a compra por meio de financiamento.
Entretanto, se ocorrer o contrário e as taxas de juros subirem, há grandes possibilidades de se endividar.
Taxas prefixadas
Para isso, é seguro encerrar contrato com taxas prefixadas, pois os juros não irão oscilar tanto e, assim, fica mais fácil prever os valores mensais do financiamento.
Importante lembrar que o financiamento, por ser uma forma de empréstimo, pode gerar dívidas e, em caso de falta de pagamento das parcelas, há riscos de perder o imóvel ou outro bem material financiado.
Geralmente outros bens materiais são postos como garantias em casos de inadimplência, sendo possível tomar eles para que a dívida do financiamento se sane.
Vantagens e desvantagens do financiamento
Vantagens de financiamento:
- O financiamento imobiliário pode ser de até 35 anos e o financiamento de automóveis pode ser de até 5 anos;
- Baixas taxas de juros, principalmente na época historicamente baixa da Selic;
- Você também pode alugar a parte que atende ao orçamento;
- Adequado para quem deseja receber a mercadoria imediatamente.
Desvantagens do financiamento
- Passivos de longo prazo;
- É necessário um adiantamento mínimo (no caso de imóveis);
- Os juros que encarece a mercadoria no final do prazo;
- Condições exigidas pelos credores, como abertura de conta, etc;
- Encargos adicionais CET (custo efetivo total).
É importante entender que o financiamento trabalha com juros, bem como taxas. Nesse sentido, os juros são baseados em duas tabelas:
1- Tabela SAC: o abatimento ocorre de forma constante e, assim, reduz o valor que o banco emprestou. Desse modo, as parcelas tendem a possuir valores menores à medida que o tempo passa.
2- Tabela Price: As parcelas possuem valores constantes e são formadas por juros e cota de abatimento, que irão se alterar de forma inversa ao longo do financiamento.
O financiamento obriga o interessado a comprovar documentos antes da aprovação de crédito, como comprovante de renda e a declaração do Imposto de Renda.
A depender do imóvel, às vezes pode ser solicitada uma renda mínima e máxima para tal aprovação de crédito.
Consórcio
O consórcio é totalmente diferente do financiamento, pois o mesmo é uma forma de poupança, enquanto o financiamento é uma forma de empréstimo.
Nessa modalidade, a aquisição do bem fica por conta da união de pessoas, físicas ou jurídicas, que se unem para formar grupos com objetivos análogos.
A administradora do consórcio será a responsável por fiscalizar e gerir todo o processo, assegurando que, no final do prazo, cada membro do grupo tenha seu anseio atendido da maneira que for possível.
Mensalmente são feitas assembleias, onde há atualização de todos os participantes sobre a jornada da associação e os contemplados por sorteio.
Após o sorteio, os membros selecionados irão receber a carta de crédito para adquirir o bem que tanto almejam.
No entanto, é inviável garantir que algum participante seja contemplado em algum mês especial.
Há uma outra forma de ser contemplado sem ser por sorteio e sim quando oferece um lance, um adicional para adiantar parcelas e sanar metade do contrato.
No consórcio, os valores oscilam entre as diversas administradoras, pois cada organização pode determinar um percentual a cobrar e as parcelas se recalculam de acordo com o que está em contrato.
Nesse modelo de aquisição de bens não possui juros, apenas a taxa de administração e, normalmente, são mais acessíveis e baratas que as taxas de financiamento.
As taxas cobradas são:
1- Taxa de administração: valor para compensar a prestação de serviço.
2- Fundo comum: valor formado para destinar à aquisição do bem.
3- Seguro: quando contratado, é o valor reservado para garantir o pagamento das parcelas em casos de falecimento ou desistência do segurado.
4- Fundo de reserva: destina-se à proteção do grupo, cobrindo em casos de inadimplência e outras despesas relacionadas aos consorciados.
Em consórcios não há necessidade de entrada e as parcelas são pagas mensalmente, de acordo com o valor pré-estabelecido no contrato.
Vale frisar que é importante estar atento se terá essa quantia disponível em seu orçamento mensal, pois é um compromisso a longo prazo.
A análise de documentos e financeira do interessado no consórcio apenas é feita para a disponibilização dos recursos financeiros e após ele ter sido contemplado.
Vantagens e desvantagens do Consórcio
Vantagens
- Parcelamento menor e valor total menor;
- No início, não era dívida;
- Possibilidade de desistência e devolução (descontos / penalidades);
- Pode haver um pacote inferior no início e um pacote superior somente após a contemplação;
- Sem taxa de admissão;
- Não tem taxa de juros;
- Adequado para pessoas que não têm autocontrole ao guardar dinheiro.
Desvantagens
- Não há garantia de quando você receberá a carta de crédito, depende da sorte;
- Se os investidores tiverem disciplina para economizar dinheiro e comprar com dinheiro, sua alta taxa de juros pode ser substituída por investimento;
- Taxas / penalidades de retirada;
- Após consideração cuidadosa, torna-se uma dívida que pode alienar (retirar) ativos e fornecer garantias aos inadimplentes;
- O prazo costuma ser menor que o do financiamento.
Dessa forma, o consórcio é uma maneira de organizar e planejar uma compra, além de possuírem parcelas menores que é um financiamento que possui praticamente o mesmo objetivo.
E ainda há a oportunidade de iniciar o consórcio pagando prestações menores e após um tempo aumentá-las, a partir da contemplação da carta de crédito.
Leilão de imóveis
Muitas pessoas deixam de pagar as parcelas de seus imóveis e estes vão para leilão com preços muito mais acessíveis.
É uma maneira de adquirir bens de forma diferenciada, pois não há vendedor, comprador e sem negociação para chegar em comum acordo a uma quantia.
Em leilões judiciais, a alienação é realizada via processo e o juiz homologa ou não o arremate.
Os interessados devem realizar os lances e disputam qual terá homologação na melhor oferta de valor.
Dicas para comprar corretamente em leilões:
1- Visite o imóvel
Olhe os detalhes e veja se é realmente o que você deseja, pois você vai investir muito dinheiro nessa compra.
Além disso, se nenhum problema for visto antes da compra, você não poderá devolver o imóvel.
Se a propriedade já estiver ocupada, fale com os residentes atuais. Se ele recusar a sua visita, pode causar problemas para sair da propriedade, por isso é melhor considerar outras opções.
2-Revisar os procedimentos legais e priorizar propriedades desocupadas
Muitas propriedades do leilão ainda estão ocupadas porque seus antigos proprietários estão processando a ordem do leilão.
Normalmente, existe uma liminar para protegê-los da deportação.
Assim, é preciso validar o caso para que o processo não acabe sendo mais demorado e caro do que o necessário.
3- Verifique possíveis dívidas e ex-proprietários
Verifique dívidas de INSS, IPTU, dívidas de apartamento e possíveis ações judiciais contra ex-proprietários envolvidos no imóvel.
Consulte um advogado para entender os custos para você, o proprietário e o banco.
4- Leia o aviso na íntegra
Revise o aviso e esclareça suas preocupações com um advogado.
Preste atenção às condições de venda, métodos de pagamento e preços mais baixos. Confirme se deseja e até participe do leilão de imóveis.
5- Avaliação do imóvel
Antes de fazer uma licitação, converse com um corretor de imóveis para verificar a sua localização, com base na estrutura que você possui, se o imóvel realmente vale o custo solicitado no edital.
Portanto, o leilão de imóveis é um procedimento seguro, mais barato, acessível e possui suas diversas vantagens se seguir corretamente as dicas citadas acima.
A partir da leitura desse artigo, você já consegue entender melhor sobre os a diferença do financiamento de imóveis, consórcio e leilão? Esperamos que sim!
Entre em nosso site e assim, entenda como podemos te ajudar a adquirir seu imóvel.


